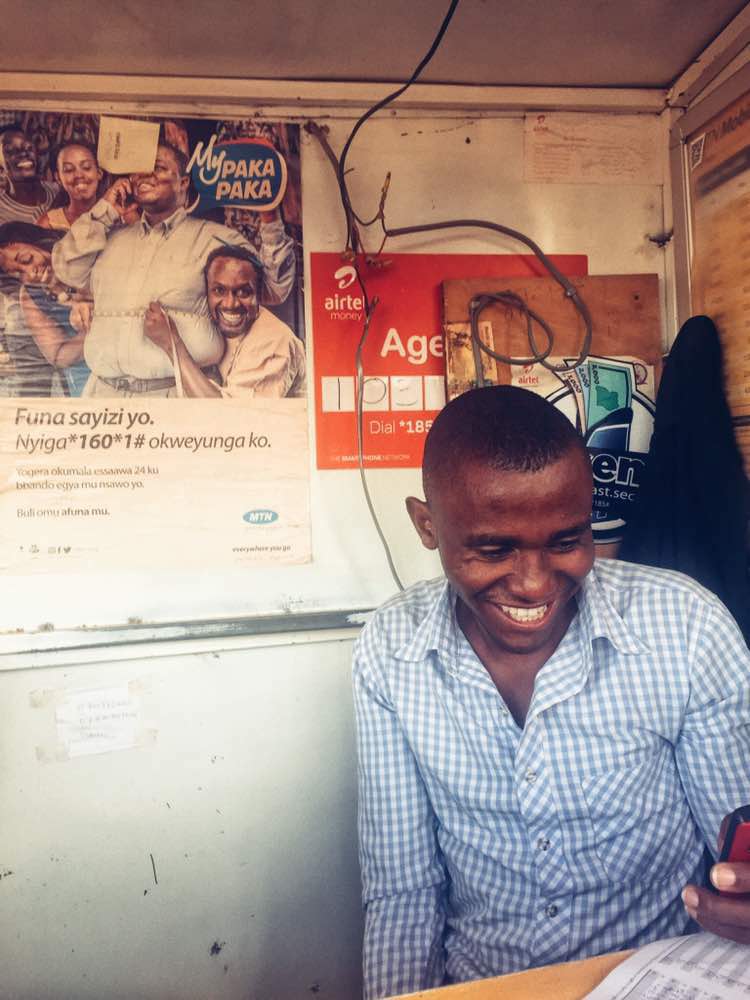
Airtel Africa a publié, le 30 octobre 2026, ses résultats pour le semestre clos fin septembre. Le groupe déclare 193,9 millions de clients, en hausse de 11,6 % sur un an, et 657 millions de dollars d’investissements. L’enjeu dépasse le recrutement d’abonnés : il faut aussi absorber davantage de données et accompagner l’usage des paiements mobiles. [1]
Des infrastructures pour des usages plus intensifs
L’opérateur indique avoir ajouté environ 4 200 sites sur le semestre pour renforcer couverture et capacité, notamment pour l’accès internet à domicile. Ses clients des services de données atteignent 89,9 millions. La consommation mensuelle par utilisateur de smartphone passe de 10,1 à 13,3 Go. [1]Ces indicateurs décrivent deux mouvements distincts : davantage de clients se connectent, tandis que les utilisateurs équipés de smartphones consomment plus de données. Ils ne constituent cependant pas une mesure indépendante de la qualité du réseau. Une augmentation de capacité annoncée par l’opérateur ne renseigne pas, à elle seule, sur le débit ou la disponibilité dans chaque localité.
Le paiement numérique garde un ancrage physique
Airtel Money compte pour sa part 60,9 millions de clients, soit 22,4 % de plus qu’un an auparavant. Ces données sont publiées par l’entreprise ; elles ne représentent ni l’ensemble du marché africain ni un bilan individuel des bénéfices obtenus par les utilisateurs. [1]Le fonctionnement du service aide à comprendre ce qui se joue derrière cette progression. Dans son guide destiné au Kenya, Airtel explique qu’un client peut déposer des espèces auprès d’un agent ou d’une boutique, avec son document d’identité. L’agent crédite alors le compte mobile, et un SMS confirme l’opération. Le téléphone devient ainsi un moyen de déplacer une valeur auparavant détenue en liquide. [2]
Le transfert vers un autre destinataire passe par un menu téléphonique, le choix du réseau et du numéro, puis la validation avec un code personnel. Pour retirer de l’argent, le client s’adresse de nouveau à un agent. Le guide demande de vérifier sa capacité à servir l’opération. Cette articulation entre interface numérique et point de proximité est essentielle : un portefeuille mobile ne fait pas disparaître le besoin d’assistance ni la circulation des espèces. [2]
Cet exemple décrit le service kényan. Les modalités locales restent à consulter avant toute opération, notamment l’identification, les frais et les limites. Airtel rappelle aussi que le code personnel doit rester secret. La simplicité apparente d’un menu ne remplace pas les précautions d’authentification. [2]
Passer de l’accès à l’utilisation régulière
Le contexte sectoriel invite à lire ces résultats avec précision. Dans son édition 2026, qui porte sur l’année 2025, la GSMA recense dans le monde 2,3 milliards de comptes de mobile money enregistrés, mais 593 millions actifs sur trente jours. Il s’agit de comptes, pas d’un dénombrement de personnes uniques. L’écart rappelle qu’une inscription et une utilisation régulière mesurent deux réalités différentes. [3]La même étude chiffre les paiements aux commerçants à 155 milliards de dollars en 2025, en croissance de 42 %. Elle souligne le rôle de la protection des consommateurs, de la lutte contre la fraude et de l’interopérabilité, c’est-à-dire la capacité des services à fonctionner ensemble. Ces repères plus anciens éclairent les résultats d’Airtel sans se substituer à leur période de référence. [3]
La progression d’un opérateur prend donc son sens dans la durée : des infrastructures utilisables, des points de service accessibles et des transactions auxquelles les clients peuvent faire confiance. Les volumes annoncés dessinent une expansion ; ils ne suffisent pas à démontrer que chacun de ces objectifs est atteint partout.
